Assurance bagage : quand l’indemnisation du transporteur ne suffit pas
Une valise qui n’arrive pas, un ordinateur endommagé en soute ou un sac volé pendant le séjour peuvent désorganiser un voyage. L’assurance bagage protège financièrement contre ces incidents, mais son intérêt dépend des garanties déjà incluses dans le transport, la carte bancaire ou l’assurance habitation. Avant de souscrire, comparez donc les plafonds, les franchises et les exclusions.
À quoi sert réellement une assurance bagage ?
L’assurance bagage est une garantie souvent incluse dans une assurance voyage. Elle prévoit une indemnisation en cas de perte, vol, retard, destruction ou détérioration des bagages et des effets personnels. Elle peut intervenir pendant un trajet en avion, en train, en car ou en bateau, mais aussi pendant le séjour, selon les conditions du contrat.
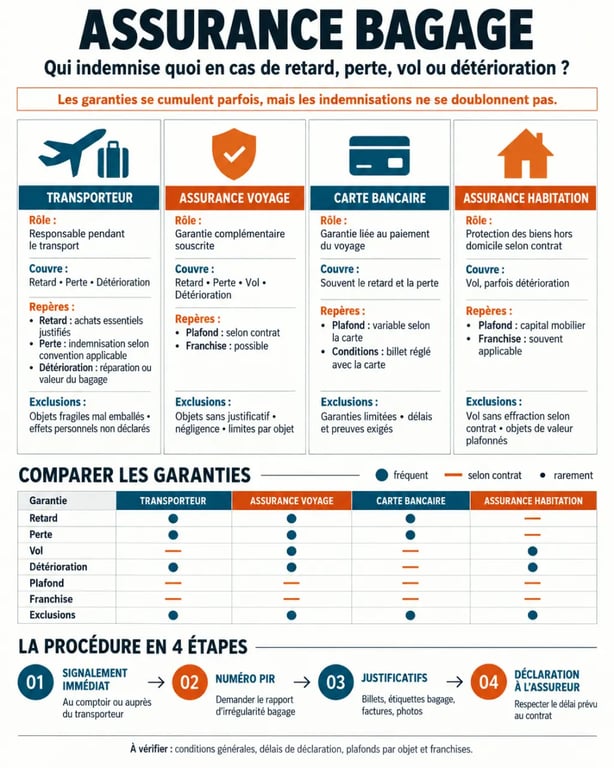
Elle ne remplace pas nécessairement la responsabilité du transporteur. Elle agit souvent comme un complément d’indemnisation lorsque le remboursement obtenu est insuffisant. Elle peut aussi couvrir un incident survenu en dehors du trajet, par exemple le vol d’une valise dans un hôtel ou la détérioration d’un équipement pendant les vacances.
Bagage cabine, bagage en soute et effets personnels : une distinction importante
Les garanties diffèrent selon que la valise a été enregistrée, conservée en cabine ou laissée sous votre surveillance. Un bagage en soute relève plus directement de la responsabilité du transporteur. À l’inverse, un sac oublié dans un café ou un ordinateur placé sans précaution dans une valise enregistrée peuvent être soumis à des limitations, voire à des exclusions.
Les appareils photo, ordinateurs, bijoux, instruments de musique et équipements sportifs sont souvent concernés par des sous-plafonds. Chez certains assureurs, un objet de valeur désigne par exemple un bien autre qu’un vêtement dont la valeur dépasse 250 €. Lisez donc la définition prévue au contrat : le contenu d’une valise n’est pas toujours couvert de manière uniforme.
Transporteur, assurance voyage, carte bancaire : qui paie quoi ?
Le transporteur est le premier interlocuteur lorsqu’un bagage enregistré est retardé, perdu ou endommagé. Dans le transport aérien, les règles d’indemnisation peuvent notamment découler de la Convention de Montréal ou de la Convention de Varsovie. Le montant versé dépend toutefois du préjudice prouvé, des justificatifs transmis et des plafonds applicables.
Sous la Convention de Montréal, le plafond annoncé est d’environ 1 667 € par passager. Sans justificatifs, une indemnisation indicative d’environ 20 € par kilogramme peut être appliquée selon les situations. Ces limites expliquent l’intérêt d’une assurance voyage lorsque le contenu transporté a une valeur élevée ou lorsque la protection doit couvrir toute la durée du séjour.
| Protection | Intervention habituelle | Point de vigilance |
|---|---|---|
| Transporteur | Incident concernant un bagage confié pendant le trajet | Délais stricts, preuve du dommage et plafond d’indemnisation |
| Assurance voyage | Perte, vol, retard ou détérioration selon la formule | Franchise, plafonds par objet et exclusions contractuelles |
| Carte bancaire | Garanties liées à un voyage payé avec la carte, selon son niveau | Conditions d’activation et plafonds parfois limités |
| Assurance habitation | Vol ou dommage hors domicile grâce à une éventuelle garantie villégiature | Territoire couvert et situations garanties à vérifier |
Ces protections ne se cumulent pas nécessairement sans limite. L’assureur peut demander le détail de l’indemnisation versée par le transporteur ou la banque pour éviter un double remboursement. En pratique, réclamez d’abord auprès du responsable de l’incident, puis transmettez sa réponse à l’assureur complémentaire.
Les sinistres couverts et les limites à anticiper
Retard, perte et achats indispensables
Un bagage retardé n’est pas encore un bagage perdu. Pendant l’attente, certaines formules remboursent les achats de première nécessité, comme les produits d’hygiène, les sous-vêtements ou les vêtements indispensables. Dans certaines conditions annoncées par Luko, ces dépenses sont couvertes jusqu’à 150 € lorsque le retard dépasse 6 heures. Conservez chaque ticket de caisse : sans justificatif, le remboursement devient difficile.
Un bagage peut être considéré comme définitivement perdu après 21 jours. Pour signaler une non-livraison, le délai maximal mentionné est de 14 jours sous la Convention de Montréal et de 21 jours sous la Convention de Varsovie. Ces délais concernent la réclamation auprès du transporteur. Votre assurance peut prévoir un délai différent pour déclarer le sinistre.
Vol, détérioration et objets sensibles
En cas de vol, le dépôt de plainte est généralement indispensable. Certaines garanties exigent qu’il soit effectué dans les 48 heures. Pour une valise détériorée, photographiez les dommages avant toute réparation et conservez le bagage si possible : l’assureur peut le demander pour expertise. Sous la Convention de Montréal, un bagage endommagé doit être signalé dans un délai maximal de 7 jours. Sous la Convention de Varsovie, ce délai est de 3 jours.
Les espèces, les papiers d’identité, les clés, les biens professionnels, les objets fragiles et les appareils électroniques placés en soute sont fréquemment exclus ou soumis à des limites strictes. Une garantie étendue peut proposer un plafond global plus élevé, jusqu’à 3 000 € dans l’offre Luko citée. Les objets de valeur restent toutefois limités à 50 % du montant total de la garantie.
L’assurance bagage peut aussi limiter le reste à charge lorsque l’incident oblige à acheter rapidement des produits essentiels. Préparez une courte liste pour les premières 24 heures, avec le traitement médical, les lunettes, les vêtements adaptés au climat ou le chargeur indispensable. Gardez ces achats proportionnés à la situation et conservez les justificatifs. Cette méthode facilite l’indemnisation.
Les démarches à faire dès que vous constatez le problème
Agissez rapidement. À l’aéroport, à la gare ou au terminal d’arrivée, signalez l’incident au transporteur avant de quitter les lieux. Pour un bagage aérien absent ou endommagé, demandez un numéro PIR, pour Property Irregular Report. Ce document prouve que le problème a été constaté dès l’arrivée.
- Signalez l’incident immédiatement au comptoir bagages, à la compagnie ou au transporteur.
- Obtenez une preuve écrite : PIR, attestation de retard, reçu de dépôt ou constat de dommage.
- Rassemblez les justificatifs : billet, étiquette bagage, photos, factures d’achat, liste détaillée des biens et tickets des dépenses urgentes.
- Déposez plainte auprès des autorités en cas de vol, puis conservez le procès-verbal.
- Déclarez le sinistre à l’assureur dans le délai prévu au contrat. Certaines formules demandent une déclaration dans les 5 jours ouvrés.
Ne vous limitez pas à un échange téléphonique. Conservez les courriels, les références de dossier et les captures d’écran. Pour une valise perdue, une liste datée de son contenu, accompagnée de preuves d’achat ou de photos prises avant le voyage, facilite l’évaluation du dommage.
Choisir une garantie adaptée à la valeur de vos bagages
Une assurance bagage est particulièrement utile si vous voyagez avec des effets personnels coûteux, du matériel photo, des équipements sportifs, des médicaments, des vêtements techniques ou plusieurs biens réunis dans un même bagage enregistré. Les voyages longs, les itinéraires avec correspondances et les séjours à l’étranger peuvent aussi justifier une couverture plus large.
Avant de demander un devis d’assurance voyage, contrôlez les éléments suivants :
- le plafond global par personne et le plafond par objet ;
- la franchise appliquée en cas de sinistre ;
- la prise en charge des frais de première nécessité ;
- la couverture du vol pendant le séjour, et pas seulement pendant le transport ;
- la vétusté ou la valeur à neuf retenue pour calculer l’indemnité ;
- les exclusions concernant la soute, les objets précieux et le matériel professionnel.
Le meilleur contrat n’est pas celui qui affiche le plafond le plus élevé. C’est celui dont les garanties correspondent au contenu réel de vos bagages et à votre façon de voyager. Lisez les conditions générales avant le départ pour connaître la franchise, les délais de déclaration et les justificatifs exigés.